Dinero, compras online y apuestas en jóvenes de 16 a 18 años
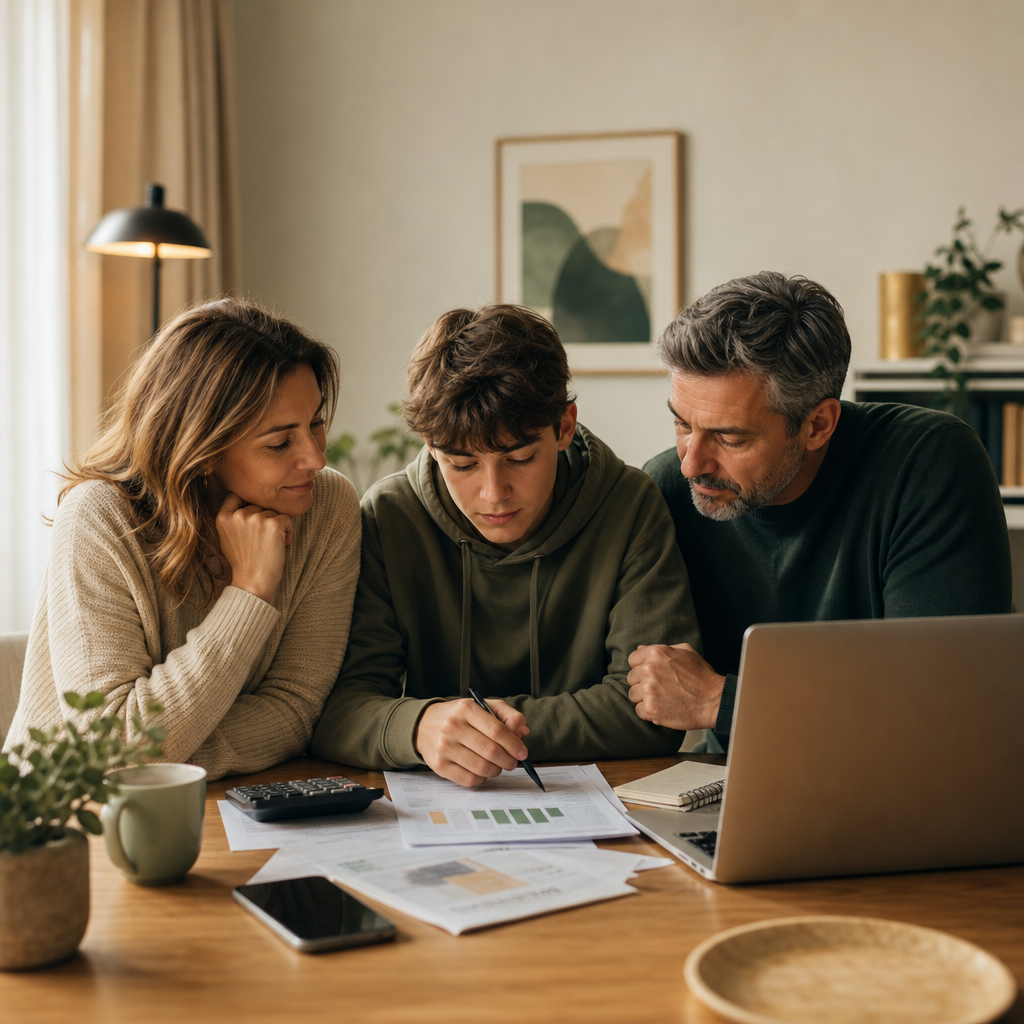
Entre los 16 y 18 años, el dinero ya no es solo paga: es móvil, tarjeta, Bizum, compras online, suscripciones y, a veces, apuestas. La clave no es vigilarlo todo, sino enseñar a decidir: presupuesto claro, límites acordados, conversación sin sermones y consecuencias proporcionales cuando hay errores. Autonomía financiera sí, pero acompañada.
Respuesta corta
Un adolescente de esta edad necesita practicar con dinero real antes de salir de casa: manejar una cuenta, comparar precios, entender intereses, cancelar suscripciones y distinguir deseo, presión social y necesidad. Si todo se prohíbe, aprende a ocultar; si todo se permite, aprende sin red.
El punto medio es un acuerdo familiar revisable: qué puede gastar, cuánto debe ahorrar, qué compras requieren consulta, cómo se protegen datos y qué pasa si aparece una deuda o una apuesta. Hablar pronto reduce improvisaciones tarde, especialmente cuando el móvil convierte cada impulso en una compra posible.

Por qué ocurre: independencia, impulso y vida digital
A los 16 o 17 años muchos jóvenes quieren demostrar que ya pueden. Tienen más salidas, más planes y más compras invisibles: ropa, videojuegos, comida a domicilio o una suscripción de prueba. Aún están entrenando planificación, espera y cálculo de consecuencias; por eso necesitan autonomía con acompañamiento.
La compra online está diseñada para ser rápida y emocional. Las apuestas y algunas mecánicas de videojuegos añaden recompensa variable, urgencia y sensación de control. No conviene dramatizar, pero sí nombrarlo: hay empresas interesadas en que pulsen antes de pensar.
Ejemplo de casa: ante unas zapatillas caras, mirad precio, alternativas, ahorro necesario y si encaja con sus planes del mes.
Qué hacer paso a paso
No hace falta montar una clase de economía. Mejor un sistema sencillo, visible y repetido.
- Definid ingresos: paga, regalos, trabajos puntuales o primer empleo.
- Separad gasto semanal, ahorro para objetivos y reserva para imprevistos.
- Acordad compras consultables: importes altos, suscripciones, créditos, apuestas, pagos dentro de juegos y compras nocturnas.
- Revisad movimientos juntos una vez por semana, sin interrogatorio.
- Usad consecuencias reparadoras: cancelar, devolver, vender algo o reintegrar dinero poco a poco.
Si hay primer trabajo, hablad de contrato, nómina, horarios, transporte y descanso. El dinero propio no elimina normas familiares: siguen siendo necesarios acuerdos sobre horarios y seguridad, como en hijo de 17 años no respeta horarios y salidas.
Mini checklist para aplicar hoy
- Anotar ingresos y gastos fijos del mes.
- Revisar suscripciones activas y fechas de renovación.
- Activar avisos bancarios de compras y límites de tarjeta.
- Decidir qué compras requieren permiso previo.
- Guardar capturas o recibos de compras importantes.
- Hablar de apuestas: no como amenaza, sino como riesgo concreto.
Cerrad la conversación con una revisión breve dentro de siete días. Si el acuerdo se rompe, no lo convirtáis en juicio global: analizad qué falló, qué apoyo faltó y qué límite toca ajustar.

Frases útiles para conversaciones difíciles
Las frases sirven cuando el tono se calienta y todos estáis cansados. Mejor pocas palabras, concretas y respetuosas.
- “No quiero controlar tu dinero; quiero que aprendas a usarlo sin quedarte vendido.”
- “Si una compra necesita ocultarse, merece una pausa antes de hacerla.”
- “Podemos revisar esto sin bronca, pero no sin consecuencias.”
- “Ganar dinero no significa comprar todo; también significa elegir.”
- “Si has apostado o debes dinero, prefiero saberlo hoy que descubrirlo tarde.”
Acuerdo familiar de dinero: un modelo sencillo
Podéis escribir una hoja compartida y revisarla cada mes. Que sea breve; si parece un contrato imposible, no se usará.
Este acuerdo no sustituye la confianza; la protege. También permite conectar dinero con decisiones, vínculo y reparación, como en educación emocional para jóvenes de 16 a 18 años.
Errores a evitar
- Dar dinero extra cada vez que se queda sin presupuesto: enseña rescate, no planificación.
- Revisar cuentas a escondidas salvo riesgo grave: rompe confianza y desplaza el problema.
- Usar humillaciones. Mejor describir hechos, daños y reparación posible.
- Normalizar apuestas deportivas porque “todo el mundo lo hace”.
- Mezclar dinero con castigos enormes o indiferencia ante gastos graves.
Cuando también hay alcohol, salidas o horarios incumplidos, separad temas para no discutirlo todo a la vez. Puede ayudar leer hijo de 17 años sale, bebe alcohol y no respeta horarios.
Señales de alerta y cuándo pedir ayuda
Pedid ayuda si hay mentiras repetidas sobre dinero, desaparición de efectivo, préstamos a amigos, ansiedad intensa al no poder jugar, apuestas pese a pérdidas, uso de tarjetas ajenas, amenazas, aislamiento o deudas que crecen. No esperéis a tener pruebas perfectas: una consulta temprana puede ordenar el siguiente paso.
Para ampliar, puedes consultar fuentes oficiales y solventes como Finanzas para Todos, impulsada por CNMV y Banco de España; INCIBE Menores sobre seguridad digital; la Dirección General de Ordenación del Juego sobre juego responsable; y Money as You Grow de CFPB para educación financiera familiar.
Qué hacer si ya hay apuestas o deuda
Primero, bajad el volumen emocional. Decid que necesitáis conocer la cantidad, a quién se debe, desde cuándo y si hay acceso a cuentas ajenas. Luego cortad la vía de daño: bloquear métodos de pago, cancelar cuentas, cambiar claves y retirar dinero disponible si hay riesgo.
Después, plan escrito: devolución asumible, revisión semanal y apoyo profesional si la conducta se repite o hay sufrimiento. No paguéis deudas ocultas sin entender el patrón, porque puede aliviar hoy y repetir mañana. Si hay amenazas, coacciones, delito o riesgo de autolesión, buscad ayuda urgente y asesoramiento especializado.
Guías relacionadas
Preguntas frecuentes
¿Debe tener tarjeta propia a los 16 años?
Puede ser útil si hay límites, avisos y revisión semanal. La tarjeta no sustituye conversación; la hace más concreta.
¿Prohibir compras online funciona?
A veces evita un gasto, pero no enseña criterio. Mejor permitir compras pequeñas acordadas y pausar las importantes.
¿Qué hago si niega una apuesta?
No entres en interrogatorio infinito. Pide revisar movimientos, bloquea pagos si procede y ofrece ayuda sin quitar consecuencias.
¿Qué recomienda Carnet de Padres?
En Carnet de Padres proponemos trabajar estas conversaciones por etapas: límites, autonomía y educación emocional antes de que el conflicto explote. Puedes ver la etapa 16-18 años y, si conviven hermanos pequeños, reforzar bases en la etapa 3-6. La formación incluye guías prácticas, test final y carnet privado verificable con QR; la comunidad es opcional y flexible para familias.
Aviso: es formación privada de apoyo familiar, no oficial y no sustituye orientación médica, psicológica, educativa, terapéutica, legal ni recursos ante adicción o riesgo.